Velmi často se v investičních diskusích objevuje otázka, jaké akciové ETF vlastně kupovat. Zaměřit se čistě na americké akcie, nebo raději zvolit ty celosvětové? Do budoucnosti nikdo z nás nevidí, takže odpovědi na tuto otázku bývají často velmi subjektivní. Jak jsem již nastínil v jiném článku, reálný rozdíl mezi oběma variantami pravděpodobně nebude zásadní a pro investora je ve fázi akumulace daleko důležitější jeho procentuální míra úspor než řešení desetin procent výnosu. Přesto otázka, zda zvolit S&P 500 nebo celosvětové ETF, nedává mnoha lidem spát.
Zaujímalo mě proto, jak tento souboj dopadal historicky, jelikož pro obě možnosti máme k dispozici poměrně dlouhou historii vývoje cen.
Do porovnání zařadíme index S&P 500, který reprezentuje americké akcie, a index VT (Total World Stock), reprezentující celosvětový trh.
Nejprve si celou situaci pojďme představit graficky. Podívejme se na graf obou porovnávaných indexů od roku 1970. Modrý průběh znázorňuje americké akcie a červený celosvětové a graf znázorňuje vývoj hodnoty počáteční investice ve výši 1 dolaru.
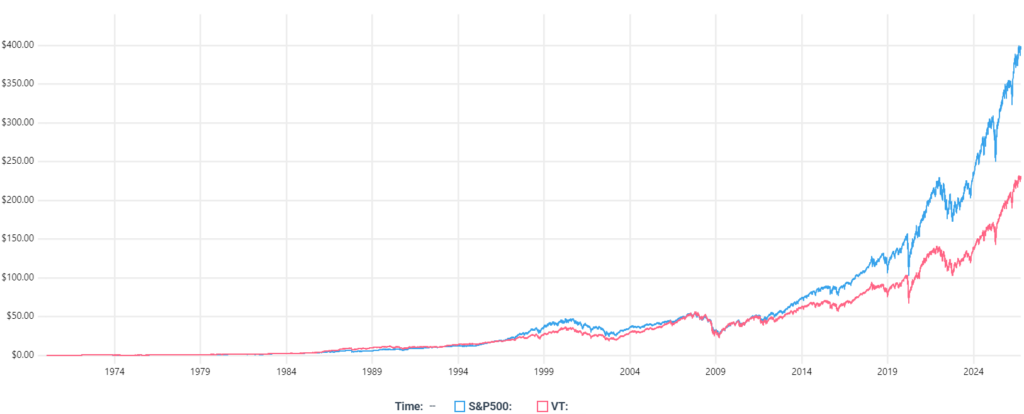
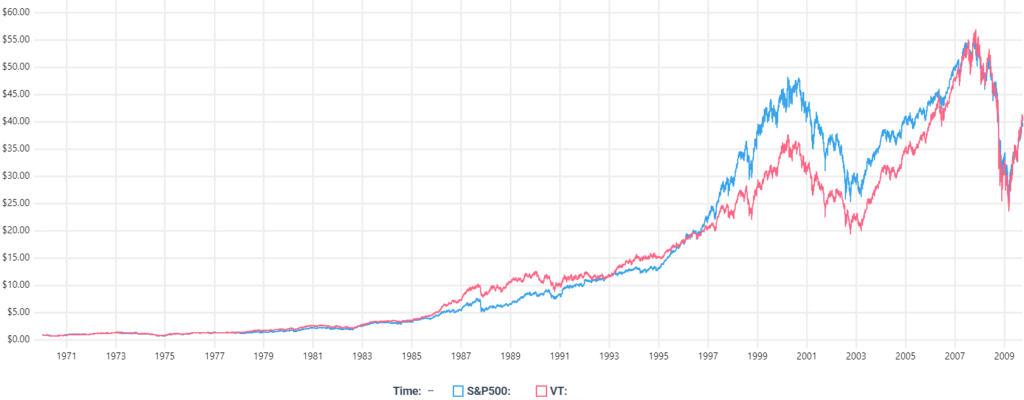
Z grafu nás na první pohled zaujme, jak se vítěz v čase mění. Historicky se totiž pořadí na prvním místě často střídalo – chvíli dominovaly americké akcie, jindy zase ty celosvětové. Zásadní zlom ale vidíme v období po hospodářské krizi v roce 2008, od kdy naopak pozorujeme výrazně lepší výnosy u amerických akcií. Pro lepší ilustraci si můžeme na následujícím grafu, který zachycuje vývoj až do roku 2009, ukázat, jak se v průběhu času měnilo pořadí výnosnosti celosvětových a amerických akcií.
Řeč čísel: Výnosy a volatilita
Pokud bychom měli vyčíslit dlouhodobý roční výnos od roku 1970, dostaneme se k těmto číslům:
- Americké akcie: 11,13 % p.a.
- Celosvětové akcie: 10,06 % p.a.
Tento rozdíl je však dán převážně vývojem po zmíněné hospodářské krizi. Pokud totiž vezmeme dlouhodobou výnosnost pouze do roku 2009, dostaneme se na velmi podobná čísla: 9,40 % pro americké akcie a 9,29 % pro akcie celosvětové. V pokrizové dekádě se zkrátka americkým akciím dařilo nepoměrně lépe.
Kromě samotného výnosu nás však při investování zajímá i volatilita (kolísavost trhu). Tu má dlouhodobě vyšší americký akciový index, i když rozdíl není nijak markantní. Americké akcie mají dlouhodobou hodnotu volatility 17,23 % a celosvětové akcie 16,40 %.
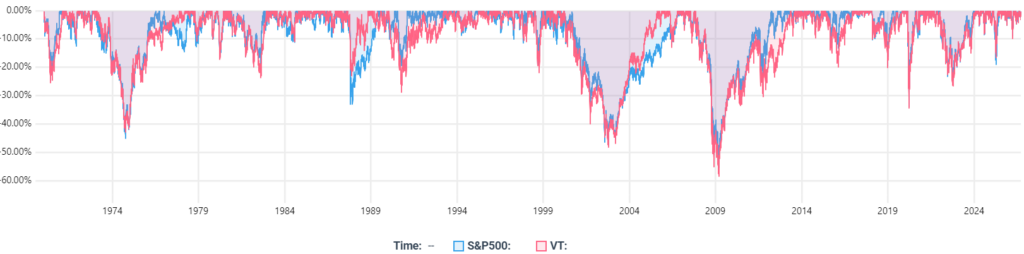
Když se podíváme na graf znázorňující pokles hodnoty portfolia od jeho předchozího maxima, můžeme vidět, že hodnoty jsou u amerických a celosvětových akcií velmi podobné. To znamená, že během sledovaného období vykazovaly oba typy akcií podobně velké poklesy.
Proč jsou si indexy tak podobné?
Index reprezentující celosvětové akcie ve skutečnosti velmi silně koreluje s tím americkým. Důvod je prostý – podle tržní kapitalizace totiž z velké části obsahuje ty samé firmy. Z tohoto principu tak momentálně ani nelze očekávat diametrálně odlišné výsledky.
Například populární ETF Vanguard Total World Stock (VT) aktuálně uvádí podíl amerických akcií na úrovni 65 %. To znamená, že pokud si investor koupí „celosvětové“ ETF, z více než poloviny si i tak kupuje Ameriku. Proto je korelace tak vysoká a americké výkyvy hýbou celým trhem.
Riziko jedné země a varování z Japonska
Jedním z hlavních argumentů pro preferování celosvětových akcií před čistě americkými může být riziko sázky na jednu jedinou zemi. Učebnicovým varováním nám může být Japonsko.
To mělo v roce 1988 na akciovém trhu více než 40% podíl na světové tržní kapitalizaci. Následně však bublina splaskla a došlo k obrovské stagnaci, která trvala několik dekád. Pokud by se podobná „ztracená dekáda“ udála v USA, světový index by začal postupně automaticky navyšovat váhu jiných, rostoucích regionů. Celosvětové akcie tak z tohoto důvodu mohou být lepší volbou pro investory, kteří chtějí akcie jednoduše koupit, dlouhodobě držet a už nic dalšího neřešit.
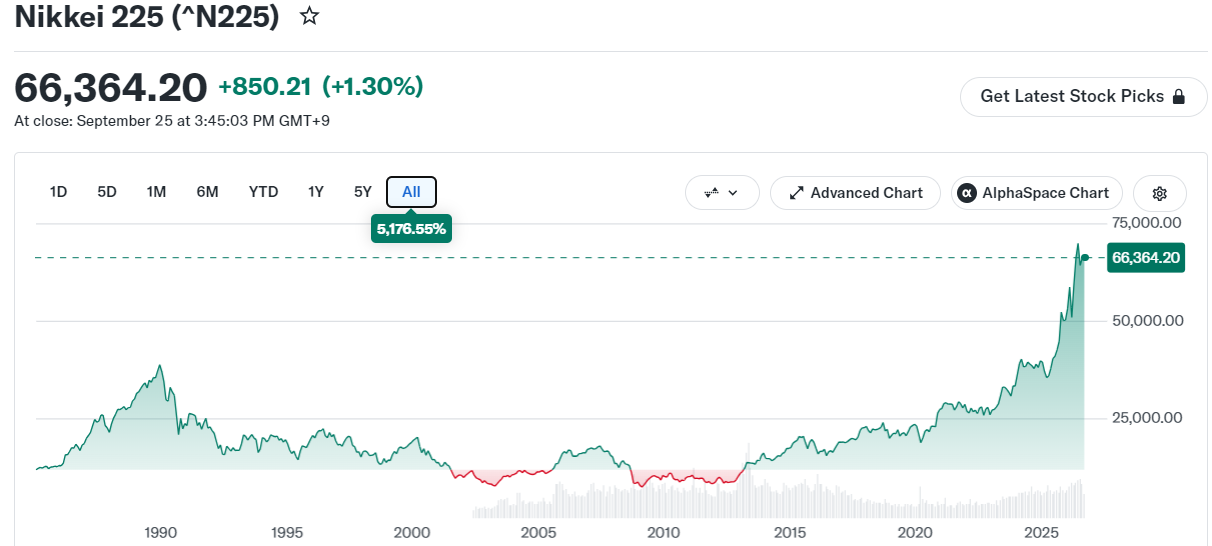
Z grafu japonského indexu Nikkei 225 je totiž fascinující (a zároveň trochu děsivé) vidět, že od začátku roku 1990 trvalo téměř 35 let, než se index vůbec vrátil na svou původní hodnotu z dob největší slávy.
Praktické okénko: Jaká ETF jsou dostupná u nás
V textu výše pracujeme s americkým označením VT. U našich evropských brokerů máme pro obě tyto strategie běžně k dispozici jejich evropské (tzv. UCITS) ekvivalenty:
- Pro S&P 500: U brokerů najdete oblíbené fondy pod tickery SXR8 (od iShares) nebo VUAA (od Vanguardu).
- Pro celosvětový trh: Nejpopulárnější volbou je ticker VWCE (Vanguard FTSE All-World), případně EUNL / IWDA (iShares Core MSCI World). Je však potřeba počítat s tím, že EUNL a IWDA pokrývají pouze rozvinuté trhy a neobsahují rozvojové trhy (Emerging Markets). Širší alternativou je novější fond VGLA (Vanguard FTSE Global All Cap), který na rozdíl od VWCE obsahuje i malé společnosti (Small Caps), nabízí velmi nízký poplatek TER 0,07 % a přináší vůbec nejkomplexnější pokrytí celosvětového trhu v jediném fondu. Je ale potřeba mít na paměti, že jde o čerstvě spuštěný fond (obchodovat se začal až v srpnu 2026), takže má zatím kratší historii a nižší objem spravovaných aktiv než zavedené fondy jako VWCE nebo IWDA/EUNL, což může znamenat nižší likviditu a širší spready.
Tip pro klidný spánek: Při nákupu u brokera dbejte na to, abyste volili tzv. akumulační (Acc) verze těchto ETF. Ty nevyplácejí dividendy na účet, ale automaticky je reinvestují zpět do fondu. Nemusíte se tak o nic starat ani řešit zbytečné papírování s každoročním daněním dividend.
Závěr: S&P 500 nebo celosvětové ETF?
Neexistuje jedna univerzálně správná odpověď pro všechny. Celosvětové ETF je ideální nástroj pro absolutně pasivní investory, kteří chtějí maximální diverzifikaci a klidný spánek bez ohledu na to, kterému regionu se zrovna bude dařit.
Na druhou stranu, S&P 500 zůstává logickou volbou pro investory, kteří jsou ochotní akceptovat o něco vyšší riziko koncentrace a věří, že technologická a ekonomická dominance USA bude pokračovat i v dalších desetiletích. Ať už si vyberete jakoukoliv z těchto dvou cest, klíčem k úspěchu je u zvolené strategie dlouhodobě vydržet.