Finanční rezerva. Když to slovní spojení zazní, většině lidí naskočí ta samá otřepaná fráze ze všech knih o osobních financích: „Mějte stranou úspory na 3 až 6 měsíců výdajů.“
Je to ale opravdu jediná správná odpověď? A platí tato univerzální poučka i pro lidi, kteří už mají vybudované investiční portfolio? Pojďme se na finanční rezervu podívat do hloubky – bez dogmat, s konkrétními pro a proti a včetně unikátních dat z průzkumu mezi stovkami evropských investorů.
K čemu nám finanční rezerva reálně je (a co vám přinese)
Finanční rezervu si můžete představit jako první schod k finanční nezávislosti. Získáte díky ní obrovské procento výhod celkové finanční svobody při poměrně nízké náročnosti na její vybudování.
Jejím hlavním úkolem je krytí nečekaných životních událostí – od poruchy domácích spotřebičů, přes výpadek příjmu či ztrátu práce, až po nečekanou životní příležitost, která si vyžaduje rychlou hotovost.
Co vám dobře nastavená finanční rezerva reálně přinese:
- Svobodu v rozhodování: Nenutí vás vzít první práci, na kterou narazíte, jen proto, že vám docházejí peníze na účtu. Můžete odmítnout toxické prostředí nebo si dát pauzu na zotavenou.
- Prostor pro životní šance: Umožní vám chytit investiční nebo kariérní příležitost, která se naskytne jen párkrát za život.
- Klid pro vaše investice: V období turbulencí na trzích nemusíte nic prodávat se ztrátou jen proto, že potřebujete hotovost.
Pokud teprve začínáte a nemáte vybudovaný majetek, je rezerva první a nejdůležitější krok – funguje jako poistka na váš vlastní život. Jakmile ale nějaký investiční majetek máte, otevírá se vám mnohem širší paleta možností než jen držet statisíce na spořicím účtu.
Bezpečí něco stojí: Pozor na náklady obětované příležitosti
Mít vysokou rezervu na spořicím účtu zní bezpečně, ale toto bezpečí má svou reálnou cenovku. Jsou jí náklady obětované příležitosti (ušlý zisk).
Spočítejme si to na jednoduchém příkladu:
- Dlouhodobý výnos akciového trhu: 10 % p.a.
- Finanční rezerva: 200 000 Kč
- Spořicí účet: výnos 3 % p.a.
V tomto scénáři vás rezerva na ušlém zisku stojí přibližně 14 000 Kč ročně oproti stavu, kdybychom danou sumu měli investovanou v akciovém ETF. Čím vyšší rezervu držíte, tím více se v čase připravujete o potenciální výnos. Pocit bezpečí a klidný spánek zkrátka něco stojí – otázkou je, kolik jste ochotni platit.
Kolik peněz vlastně potřebujete?
Univerzální číslo neexistuje. Ideální výše rezervy závisí hlavně na dvou věcech:
- Jak stabilní je váš příjem
- Kolik z něj dokážete pravidelně ušetřit
Někdo s velmi nejistým příjmem, kdo si měsíčně neodloží prakticky nic, potřebuje výrazně vyšší polštář. Naopak člověk se stabilním platem a slušnou mírou úspor si často vystačí s tím, že nečekaný výdaj jednoduše zaplatí z aktuální výplaty a v tom měsíci ušetří méně.
4 způsoby, jak přistupovat k finanční rezervě
Ze své podstaty vyžaduje finanční rezerva vysokou a rychlou likviditu. Termínované vklady proto nejsou nejvhodnější. Jaké alternativy se nabízejí, zejména pokud už máte vybudované určité investiční portfolio?
1. Spořicí účet (Klasický přístup)
Nejrozšířenější a nejjednodušší způsob. Peníze jsou dostupné do pár sekund, jsou pojištěné a v bezpečí, ačkoliv výnos nepokryje inflaci ani potenciál akciového trhu.
2. Kreditní karty
V našich končinách stále poměrně podceňovaný nástroj. Kreditní karta umožňuje využívat peníze banky na vlastní výdaje.
- Příklad: Kreditní karta od České spořitelny umožňuje půjčenou částku splatit až do 55 dní bez úroku a nabízí například 1% cashback z plateb na internetu a v zahraničí.
- Riziko: Kreditka je dobrý sluha, ale zlý pán. Pokud si bezúročné období neohlídáte dostatečně, úrok naskočí až na 31 % RPSN. Z dobrého produktu se tak rázem stává produkt velmi špatný.
Zkušenosti z komunit: V diskusi ve facebookové skupině Investice a pasivní příjem se několik lidí podělilo o to, že kreditku používají jako primární kartu. Běžné výdaje platí kreditkou a peníze jim zatím leží na spořicím účtu, čímž ročně ušetří zajímavé částky (jeden z respondentů uváděl 5 tisíc korun ročně). Na druhé straně odpůrci zdůrazňují, že riziko zapomenutí splátky a vysoké penále jim za ten stres a správu navíc zkrátka nestojí.
3. Lombardní úvěr
Úvěr, kde jako zajištění (zástava) slouží naše vlastní investice. Díky tomu získáme velmi dobrý úrok v porovnání s trhem a běžnými bankami.
- Jedním z mála dostupných brokerů, který lombardní úvěr v ČR umožňuje, je například Swissquote.
- Pozor na rizika: Zpravidla se jedná o výběr v eurech nebo dolarech, což pro účely finanční rezervy potřebné v Kč představuje měnové riziko. Zároveň při velkém poklesu trhu hrozí z důvodu nedostatečné zástavy tzv. margin call – broker bude chtít rozdíl doplatit. Při rozumné míře dlhu vůči majetku (zpravidla 10–20 %) však může být tento způsob financování velmi zajímavý.
4. Využití vlastních investic
V ČR máme poměrně benevolentní daňová pravidla, jako je časový test (po 3 letech držení nemusíme při prodeji zisk danit) či limit 100 000 Kč obratu, kdy není potřeba tyto příjmy uvádět v daňovém přiznání. To umožňuje poměrně bezztrátovou možnost výběru prostředků z portfolia.
- Riziko: Nevýhodou tohoto přístupu je sekvenční riziko, tedy že je vyšší šance, že budete potřebovat finanční prostředky právě v případě recese a budete tak nuceni prodat vaše pozice se ztrátou.
(Jednotlivé možnosti lze samozřejmě vzájemně kombinovat.)
Průzkum: Jak řeší rezervu evropští investoři?
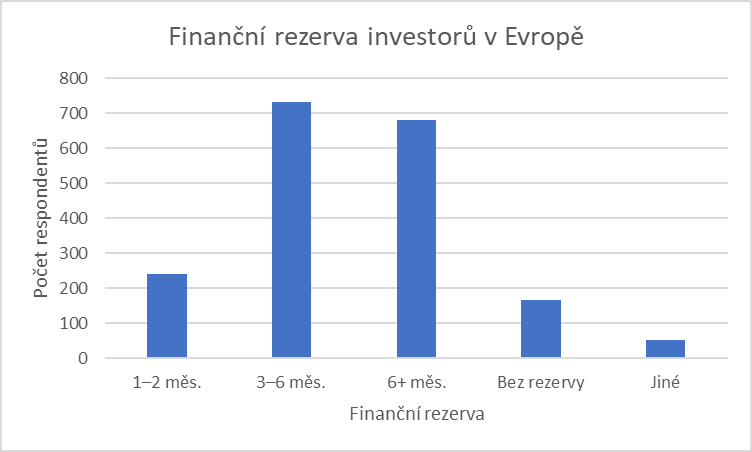
Zajímalo mě, jaký pohled mají na finanční rezervu investoři v Evropě a zda je tento pohled odlišný od toho, co známe z Česka. Využil jsem k tomu komunitu na Redditu EuropeFIRE a vytvořil anketu, které se zúčastnilo více než 1 900 investorů.
Možnosti v anketě:
- Úspory ve výši výdajů na 1–2 měsíce
- Úspory ve výši výdajů na 3–6 měsíců
- Úspory ve výši výdajů na více než 6 měsíců
- Nemám finanční rezervu – všechny peníze mám investované a v případě potřeby bych investice prodal/a
- Jiné – používám jiný přístup
Z výsledků jasně vyplývá, že i mezi evropskými investory usilujícími o finanční nezávislost zůstává nejčastější finanční rezervou pokrytí výdajů na zhruba 6 měsíců. Klasická rezerva v podobě spořicího účtu je tak stále nejpreferovanější variantou. Investoři v Evropě zkrátka mají u finanční rezervy rádi poměrně velkou stabilitu.
Zajímavé postřehy a strategie z komentářů:
- Likvidní rezerva jako příležitost: Mnozí investoři berou klasický spořicí účet jako ideální řešení. Nejen pro stabilitu, ale i pro možnost nákupu investičních aktiv v případě jejich výrazného poklesu (tzv. nakupování ve slevě).
- Kreditní karta jako polštář: Objevily se přístupy, kdy investoři drží na spoření jen velmi malé částky a na zbytek používají kreditní kartu, která jim plně dostačuje na veškeré náhodné výdaje. Jeden uživatel takto funguje už přes 3 roky.
- Vliv vlastního bydlení: Další osoba zmínila, že dokud neměla vlastní bydlení, finanční rezervu nedržela a nevadilo jí v případě potřeby prodávat investice. S koupí vlastního bydlení však rezervu okamžitě navýšila na 6 měsíců.
- Sociální a zdravotní systém jako záruka: Jiný investor uvedl, že rezervu aktuálně nemá téměř žádnou. Odůvodňuje to evropským systémem veřejného zdravotnictví (kde se téměř nic nedoplácí), vyřešeným vlastním bydlením a vysokým odstupným v případě vyhazovu z práce.
- Lombard u brokera: Několik lidí považuje za svou finanční rezervu účet u brokera, kde si mohou kdykoliv půjčit peníze za úrok blízký hodnotě inflace. Další zmínil, že tento přístup kombinuje s kreditní kartou a nedávno si takto přes brokera půjčil peníze na nové auto (50 000 eur) během jednoho týdne. Správně ale upozorňuje, že je k tomu zapotřebí skutečně velké portfolio.
- Minimalistický přístup: objevil se i model, kdy investor drží jen měsíc výdajů v hotovosti a zbytek řeší prodejem z diverzifikovaného „All-Weather“ portfolia podle toho, co se zrovna vyplatí prodat.
Shrnutí
Z tohoto průzkumu i praxe vyplývá, že klasický spořicí účet a pokrytí výdajů na dobu zhruba 6 měsíců zůstává nekorunovaným králem.
Výše a způsob realizace finanční rezervy jsou však velmi individuální záležitostí, což se ukázalo i na různorodosti komentářů v anketě. Záleží na mnoha faktorech – zejména na vaší averzi k riziku, stabilitě měsíčního příjmu, aktuálním složení portfolia a výši potenciálních nečekaných výdajů.
Zajímavé je, že v evropském kontextu se pohled na finanční rezervu na spořicím účtu od toho českého nijak výrazně neliší. Stále je zjevně vnímána jako něco, co je nesmírně potřebné, ať už je realizována v jakékoliv formě.
Jaká finanční rezerva vyhovuje vám? Držíte se konzervativních 6 měsíců na spořicím účtu, nebo zkoušíte inovativnější přístupy? Napište nám do komentářů!