
Každý, kdo se rozhodne pasivně investovat, musí počítat s jednou jistotou: dříve nebo později přijdou nepříjemné propady. Otázkou není jestli, ale kdy a jak moc to bude bolet.
Abychom měli jasnou představu o tom, co nás v dlouhodobém horizontu čeká, podíváme se v tomto článku na historická data amerického indexu S&P 500 za posledních 99 let (1927–2026). Tento index nabízí nejdelší dostupnou datovou řadu a díky silné korelaci (kterou jsme si ukázali v minulém článku S&P 500 nebo celosvětové ETF?) s globálními akciovými trhy poskytuje užitečnou představu o tom, co mohou dlouhodobí akcioví investoři očekávat.
Metodika: Jak jsme propady měřili?
Pro tuto analýzu jsem zvolil metodu měření období mezi dvěma historickými maximy (ATH – All-Time High).
- Začátek pádu: Moment, kdy trh dosáhne vrcholu a začne klesat.
- Konec pádu (epizody): Moment, kdy index původní vrchol opět překoná a vytvoří nové historické maximum.
- Hloubka pádu: Měří se vždy od posledního ATH. Pokud index klesne o 10 %, mírně se odrazí a následně spadne o 15 % pod původní maximum (aniž by ho mezitím překonal), počítá se to jako jeden pád s hloubkou 15 %.
Tabulky níže jsou kumulativní. Pád o 15 % se tak započítá do řádku ≥ 5 %, ≥ 10 % i ≥ 15 % (vždy ale jen jednou).
Výhody a limity tohoto přístupu
Tato metoda věrně odráží psychologii a realitu běžného investora – ukazuje, o kolik se trh propadl od svého posledního maxima a jak dlouho trvalo, než toto maximum znovu překonal.
Má to ale i svou stinnou stránku. Extrémně dlouhá období bez nového maxima (například éra po krachu v roce 1929 až do roku 1954) se slijí do jediné obří epizody. Několik dílčích krizí tak v datech zmizí a celkový počet pádů vychází o něco nižší než při jiných definicích. S tím je potřeba při čtení výsledků počítat.
Pohled do historie: 99 let indexu S&P 500 (1927–2026)
V prvním kroku se podíváme na samotný cenový index (bez započítání dividend), pro který máme data téměř za celé století.
Pády S&P 500 od historického maxima (cenový index bez dividend, 1927–2026)
| Pokles od ATH | Počet pádů za 99 let | V průměru jednou za | Průměrná doba do dna | Průměrná doba od dna po zotavení |
|---|---|---|---|---|
| ≥ 5 % | 74 | 1,3 roku | 4 měsíce | 9 měsíců |
| ≥ 10 % | 26 | 3,8 roku | 9 měsíců | 1,9 roku |
| ≥ 15 % | 16 | 6,2 roku | 1 rok | 2,9 roku |
| ≥ 20 % | 12 | 8,2 roku | 1,3 roku | 3,7 roku |
| ≥ 30 % | 7 | 14,1 roku | 1,5 roku | 5,8 roku |
| ≥ 40 % | 4 | 24,7 roku | 2,1 roku | 9,2 roku |
| ≥ 50 % | 2 | 49,4 roku | 2,1 roku | 13,2 roku |
| ≥ 60 % | 1 (1929–1932) | 98,9 roku | 2,7 roku | 22,3 roku |
Zdroj: denní uzavírací hodnoty cenového indexu S&P 500 (bez dividend), 30. 12. 1927 – 11. 11. 2026. Pád = pokles od posledního historického maxima až po jeho překonání. Tabulka je kumulativní (pád o 20 % se počítá i v řádcích 5 %, 10 % a 15 %). U pádu ≥ 50 % jde pouze o dva případy a u ≥ 60 % o jeden, proto jsou jejich časy pouze orientační.
Co z těchto čísel vyčíst?
Drobné korekce jsou naprostý standard: Pokles o 5 % a více nastává v průměru každých 1,3 roku. Většina z nich se ale rychle zastaví – ze 74 takových poklesů se jen 26 (cca 35 %) prohloubilo na 10 % a více.
Když už trh spadne o 10 %, zbystřete: Zde už pravděpodobnost dalšího poklesu roste. Z historických 26 případů, kdy trh klesl alespoň o 10 %, se jich 12 (přibližně 46 %) nakonec prohloubilo až na 20 % a více.
Medvědí trhy k investování patří: Propad o 20 % a více přichází v průměru jednou za 8,2 roku. Pokud plánujete investovat 20 nebo 30 let, s vysokou pravděpodobností jich několik zažijete na vlastní kůži.
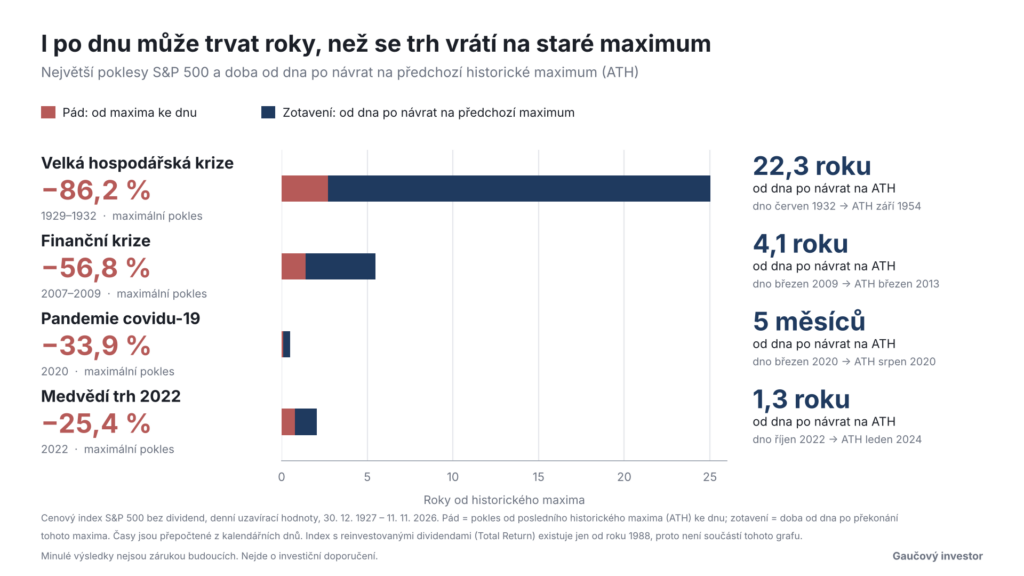
Extrémy jsou vzácné: Pád o polovinu hodnoty nastal za 99 let jen dvakrát (v průměru jednou za necelých 50 let). Absolutním rekordem je Velká hospodářská krize (1929–1932), kdy index ztratil 86,2 % a na původní maximum se vrátil až v září 1954. (Pamatujme však, že jde o historickou statistiku na malém vzorku, nikoli o křišťálovou kouli).
Jak dlouho může zotavení po výrazném propadu skutečně trvat? Nejlépe to ukazují konkrétní historické příklady. Následující graf zachycuje čtyři významné propady indexu S&P 500 a ukazuje, kolik času uplynulo od dosažení dna do návratu na předchozí historické maximum.
Jak hru mění dividendy? Srovnání let 1988–2026
Předchozí tabulka nezohledňovala dividendy, které firmy akcionářům vyplácejí. Pro index Total Return (který počítá s reinvestováním dividend) máme přesná denní data od roku 1988. Pojďme porovnat posledních 39 let u obou variant – uvidíme, jak silný polštář dividendy v krizích tvoří a jak výrazně zkracují čekání na zotavení.
Pády S&P 500 od historického maxima: cenový index (bez dividend), 1988–2026
| Pokles od ATH | Počet pádů za 39 let | V průměru jednou za | Průměrná doba do dna | Průměrná doba od dna po zotavení |
|---|---|---|---|---|
| ≥ 5 % | 44 | 0,9 roku | 3 měsíce | 5 měsíců |
| ≥ 10 % | 13 | 3,0 roku | 6 měsíců | 1 rok |
| ≥ 15 % | 8 | 4,9 roku | 8 měsíců | 1,4 roku |
| ≥ 20 % | 4 | 9,7 roku | 1,2 roku | 2,6 roku |
| ≥ 30 % | 3 | 13,0 roku | 1,3 roku | 3,0 roku |
| ≥ 40 % | 2 | 19,4 roku | 2,0 roku | 4,3 roku |
| ≥ 50 % | 1 (2007–2009) | 38,9 roku | 1,4 roku | 4,1 roku |
Pády S&P 500 od historického maxima: total return (s reinvestovanými dividendami), 1988–2026
| Pokles od ATH | Počet pádů za 39 let | V průměru jednou za | Průměrná doba do dna | Průměrná doba od dna po zotavení |
|---|---|---|---|---|
| ≥ 5 % | 50 | 0,8 roku | 2 měsíce | 4 měsíce |
| ≥ 10 % | 14 | 2,8 roku | 5 měsíců | 10 měsíců |
| ≥ 15 % | 8 | 4,9 roku | 8 měsíců | 1,2 roku |
| ≥ 20 % | 4 | 9,7 roku | 1,1 roku | 2,2 roku |
| ≥ 30 % | 3 | 13,0 roku | 1,2 roku | 2,5 roku |
| ≥ 40 % | 2 | 19,4 roku | 1,8 roku | 3,6 roku |
| ≥ 50 % | 1 (2007–2009) | 38,9 roku | 1,4 roku | 3,1 roku |
Zdroj: denní uzavírací hodnoty indexu S&P 500 (cenový index a Total Return), 4. 1. 1988 – 11. 11. 2026. Pád = pokles od posledního historického maxima až po jeho překonání. Tabulky jsou kumulativní (pád o 20 % se počítá i v řádcích 5 %, 10 % a 15 %). Pády o 60 % a více se v tomto období nevyskytly. U pádů ≥ 20 % jde jen o několik málo případů, proto jsou jejich časy pouze orientační. Doba zotavení je průměr z již ukončených pádů.
V čem je hlavní rozdíl?
Na první pohled může zarazit, že u indexu s dividendami vidíme více drobných pádů o 5 % (50 oproti 44). Neznamená to ale, že by byl rizikovější – právě naopak. Reinvestované dividendy dokážou vytáhnout portfolio zpět na nové historické maximum mnohem rychleji. Jedna delší krize v cenovém indexu se tak u Total Return indexu rozpadne na dvě kratší a méně bolestivé epizody.
Podívejte se například na velkou finanční krizi (2007–2009, pád ≥ 50 %). Zatímco samotný cenový index se ze dna na původní maximum škrábal přes 4 roky, investor, který reinvestoval dividendy, byl zpět na svém už za 3,1 roku. U pádů o 20 % se pak průměrná doba zotavení zkracuje z 2,6 roku na 2,2 roku.
Červená čísla v portfoliu nejsou chybou v systému, ale přirozenou daní za dlouhodobý výnos, který akciové trhy nabízejí. Kdo ví, že 10% korekce přichází zhruba každé tři roky a 20% propad jednou za dekádu, toho budoucí výkyvy nepřekvapí – a právě klidná hlava v dobách poklesů je tím, co nakonec rozhoduje o investičním úspěchu.